전세 계약 전 집주인 체납 확인, 미납국세 열람
집주인이 세금을 밀렸다면 보증금보다 세금이 먼저 나갈 수 있습니다. 임차인은 계약 전부터 임대차 시작일까지 미납국세·지방세를 열람할 수 있고, 보증금이 1천만 원을 넘으면 집주인 동의 없이도 국세 열람이 가능합니다.
집주인 체납 확인 5초 요약
임차인은 계약 전 또는 임대차 시작일까지 집주인 동의를 받아 미납국세·미납지방세를 열람할 수 있습니다(국세징수법 제109조, 지방세징수법 제6조). 보증금이 대통령령 금액(국세는 1천만 원)을 넘으면 동의 없이도 신청할 수 있습니다. 집주인은 계약할 때 납세증명서를 보여 줘야 합니다(주택임대차보호법 제3조의7).
- 열람 시기계약 전 ~ 임대차 시작일
- 국세 열람어느 세무서에서나 신청
- 동의 없이보증금 1천만 원 초과(국세)
- 집주인 의무납세증명서 제시
본문 목차궁금한 내용으로 바로 이동합니다
집주인이 세금을 밀렸다면 집이 경매·공매로 넘어갈 때 밀린 세금이 보증금보다 먼저 배당될 수 있습니다. 그래서 임차인은 계약 전부터 임대차 시작일까지 집주인의 미납국세·미납지방세를 열람할 수 있습니다(국세징수법 제109조, 지방세징수법 제6조).
언제, 어디서 열람하나
| 구분 | 국세 | 지방세 |
|---|---|---|
| 시기 | 계약 전 ~ 임대차 시작일 | 계약 전 ~ 임대차 시작일 |
| 신청처 | 관할 세무서(다른 세무서도 가능) | 지방자치단체의 장 |
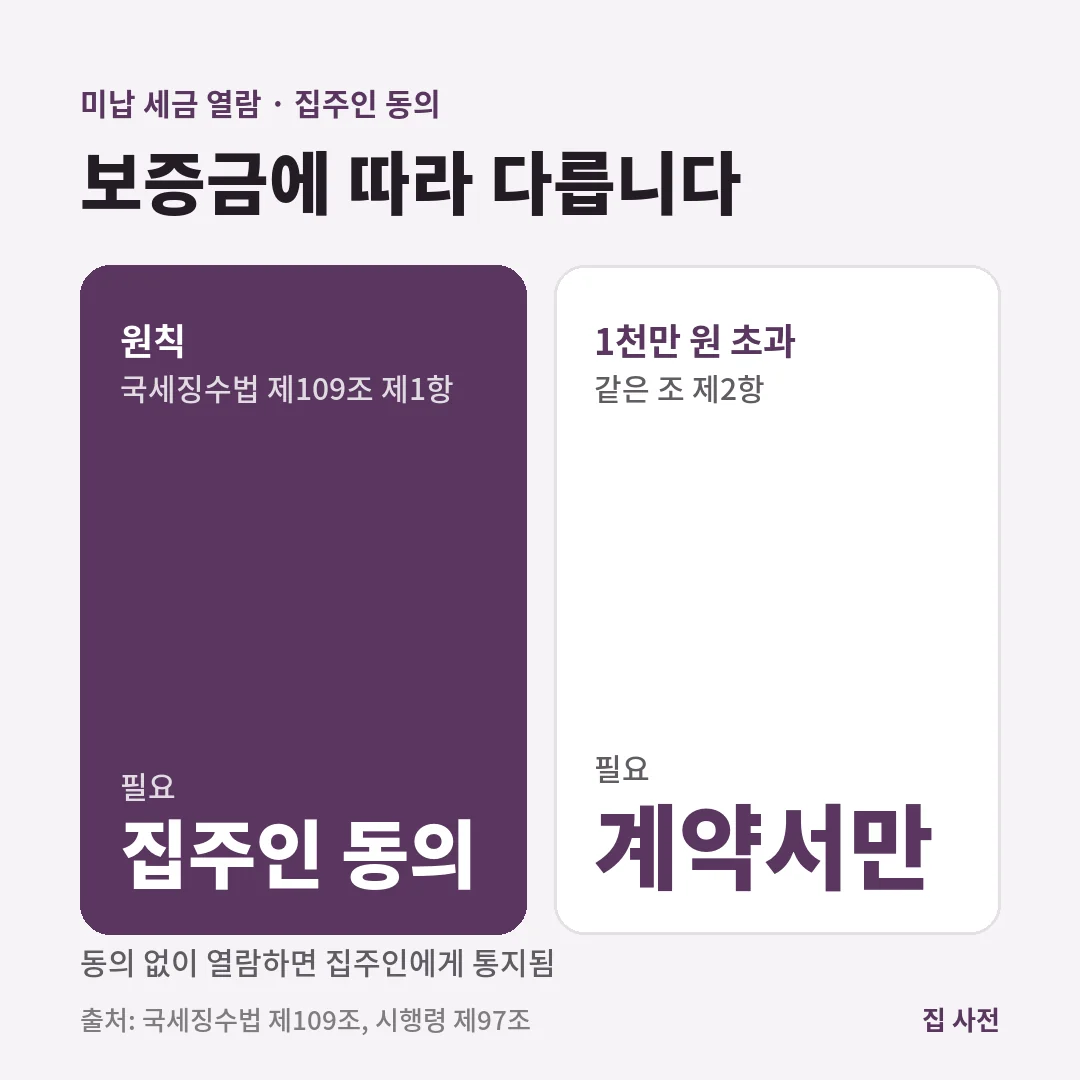
| 원칙 | 집주인 동의 필요 | 집주인 동의 필요 |
| 동의 없이 | 보증금 1천만 원 초과 | 보증금이 시행령 금액 초과 |
| 근거 | 국세징수법 제109조, 시행령 제97조 | 지방세징수법 제6조 |
동의 없이 신청하면 열람 사실이 집주인에게 통지됩니다(국세징수법 제109조 제2항 후단, 지방세징수법 제6조 제3항 후단).
어떤 세금이 보이나
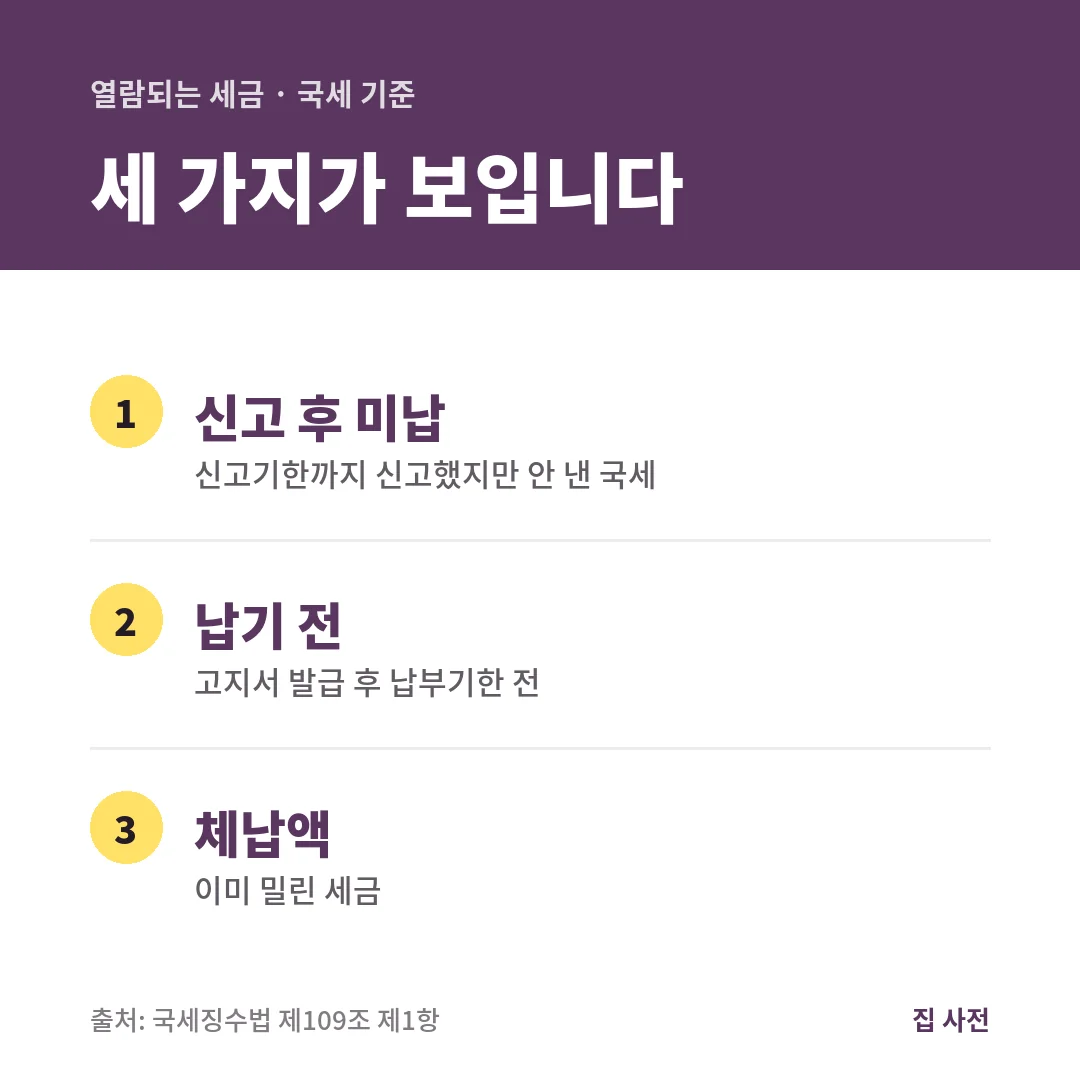
국세는 ① 신고기한까지 신고했지만 내지 않은 국세 ② 고지서를 발급했지만 납부기한이 오지 않은 국세 ③ 체납액이 열람됩니다(국세징수법 제109조 제1항). 지방세도 체납액, 납기가 안 된 지방세, 신고했지만 내지 않은 지방세가 대상입니다(지방세징수법 제6조 제2항).
확인할 점: 신고했지만 내지 않은 국세는 신고기한부터 30일(종합소득세는 60일)이 지나야 열람할 수 있습니다(국세징수법 시행령 제97조 제3항). 계약 직전에 한 번, 잔금일 직전에 한 번 더 확인하면 놓치는 세금을 줄일 수 있습니다.
준비 서류
| 신청 방식 | 첨부 서류 | 근거 |
|---|---|---|
| 집주인 동의 | 미납국세 등 열람신청서 + 집주인 동의 증명 서류 + 신분증 | 시행령 제97조 제1항 |
| 동의 없이(보증금 1천만 원 초과) | 열람신청서 + 임대차계약서 등 계약 체결 증명 + 신분증 | 같은 항 제1호 괄호 |
집주인의 정보 제시 의무
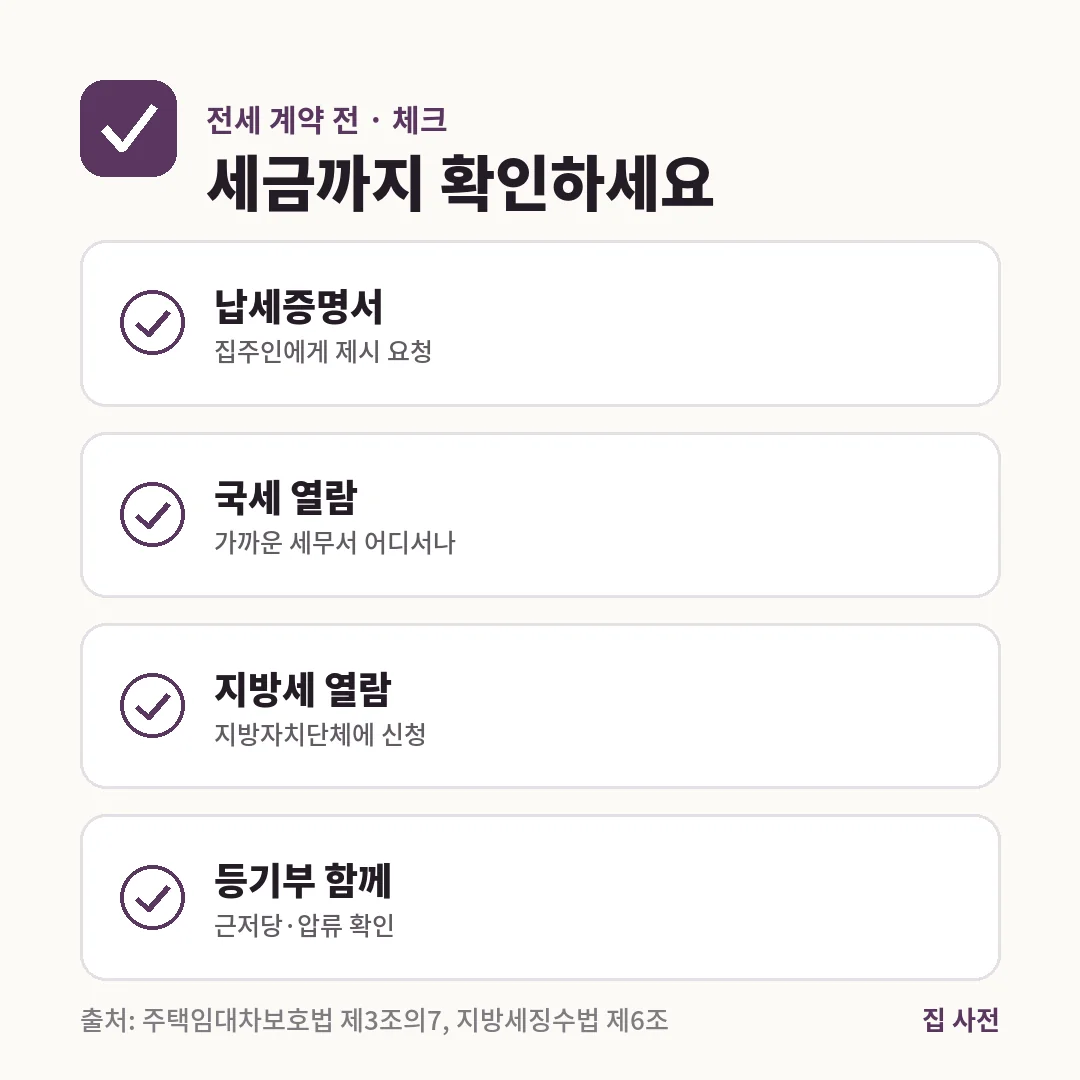
임대인은 계약할 때 ① 확정일자 부여일·차임·보증금 정보 ② 국세·지방세 납세증명서를 임차인에게 보여 줘야 합니다(주택임대차보호법 제3조의7). 계약 전에 미납 세금 열람에 동의하면 납세증명서 제시를 대신할 수 있습니다(같은 조 제2호 단서).
상황별 예시
예시 1: 보증금 2억 원으로 전세 계약을 마치고 입주일이 12월 1일이라면, 보증금이 1천만 원을 넘으므로 11월 30일까지 집주인 동의 없이도 가까운 세무서에서 미납국세를 열람할 수 있습니다.
예시 2: 아직 계약 전이라 계약서가 없다면 집주인 동의서를 받아 열람하거나, 집주인에게 납세증명서를 요청해 확인합니다.
자주 하는 실수
- 등기부만 보고 끝냄: 등기부에 나오지 않는 세금 체납이 있을 수 있습니다.
- 입주 뒤에 열람하려 함: 열람은 임대차 시작일까지만 신청할 수 있습니다.
- 지방세를 빠뜨림: 국세와 지방세는 신청처가 다르니 둘 다 확인합니다.
정리
전세·월세 계약 전에는 등기부와 함께 집주인의 미납국세·지방세를 확인합니다. 보증금이 1천만 원을 넘으면 계약 뒤 임대차 시작일까지 동의 없이 국세를 열람할 수 있습니다. 등기부 보는 법은 등기부등본 확인에서, 보증금 우선변제는 소액임차인 최우선변제에서 함께 확인하시기 바랍니다.
※ 본문에 소개된 제도와 금액은 2026년 11월 기준입니다. 법령과 지방자치단체 기준에 따라 내용이 바뀔 수 있으니 국세청·지방자치단체 누리집에서 최신 내용을 확인하세요.
자주 묻는 질문
Q왜 집주인 체납을 확인해야 하나요?
집이 경매나 공매로 넘어가면 집주인이 밀린 세금이 보증금보다 먼저 배당될 수 있습니다. 그래서 계약 전에 미납 세금이 있는지 확인하는 제도가 있습니다.
Q언제 열람할 수 있나요?
임대차계약을 하기 전, 또는 계약을 체결하고 임대차 기간이 시작하는 날까지입니다(국세징수법 제109조 제1항, 지방세징수법 제6조 제1항).
Q어디에 신청하나요?
국세는 임차할 건물 소재지 관할 세무서장에게 신청하되, 다른 세무서에서도 신청할 수 있습니다(국세징수법 제109조 제1항). 지방세는 지방자치단체의 장에게 신청합니다(지방세징수법 제6조 제1항).
Q집주인 동의가 꼭 필요한가요?
원칙은 동의가 필요합니다. 다만 계약을 체결한 임차인으로서 보증금이 대통령령으로 정한 금액을 넘으면 임대차 시작일까지 동의 없이 신청할 수 있고, 이 경우 열람 사실이 집주인에게 통지됩니다(국세징수법 제109조 제2항, 지방세징수법 제6조 제3항).
Q국세는 보증금이 얼마를 넘어야 하나요?
1천만 원입니다(국세징수법 시행령 제97조 제2항). 지방세 기준 금액은 지방세징수법 시행령에서 따로 정하므로 신청 전에 확인하시기 바랍니다.
Q어떤 세금이 열람되나요?
신고기한까지 신고했지만 내지 않은 국세, 고지서를 발급했지만 납부기한이 안 된 국세, 체납액입니다(국세징수법 제109조 제1항 각 호). 지방세도 체납액, 납기가 안 된 지방세, 신고했지만 내지 않은 지방세입니다(지방세징수법 제6조 제2항).
Q어떤 서류가 필요한가요?
미납국세 등 열람신청서에 집주인 동의를 증명하는 서류(동의 없이 신청하면 임대차계약 체결을 증명하는 서류)와 신분증을 붙입니다(국세징수법 시행령 제97조 제1항).
Q최근에 신고한 세금도 바로 보이나요?
신고했지만 내지 않은 국세는 신고기한부터 30일(종합소득세는 60일)이 지난 뒤부터 열람할 수 있습니다(시행령 제97조 제3항). 신고 직후에는 안 보일 수 있습니다.
Q집주인에게 납세증명서를 달라고 해도 되나요?
네. 임대인은 계약할 때 국세·지방세 납세증명서를 임차인에게 제시해야 합니다. 계약 전에 미납 세금 열람에 동의하면 제시를 대신할 수 있습니다(주택임대차보호법 제3조의7 제2호).
Q확정일자와 보증금 정보도 볼 수 있나요?
임대인은 해당 주택의 확정일자 부여일, 차임·보증금 정보도 제시해야 합니다(주택임대차보호법 제3조의7 제1호).
Q상가도 열람할 수 있나요?
네. 상가건물 임대차보호법이 적용되는 상가건물을 임차하려는 사람도 같은 방법으로 열람을 신청할 수 있습니다(국세징수법 제109조 제1항).
함께 보면 좋은 글
출처
이 페이지는 정보 기준일의 법령과 정부 자료를 바탕으로 한 일반 안내입니다. 주택 수와 감면 요건에 따라 결과가 다르니 신고 전에 위택스나 관할 시·군·구청에 확인하시기 바랍니다. 편집 원칙 보기